اوره؛ جایی که انرژی به غذا تبدیل میشود
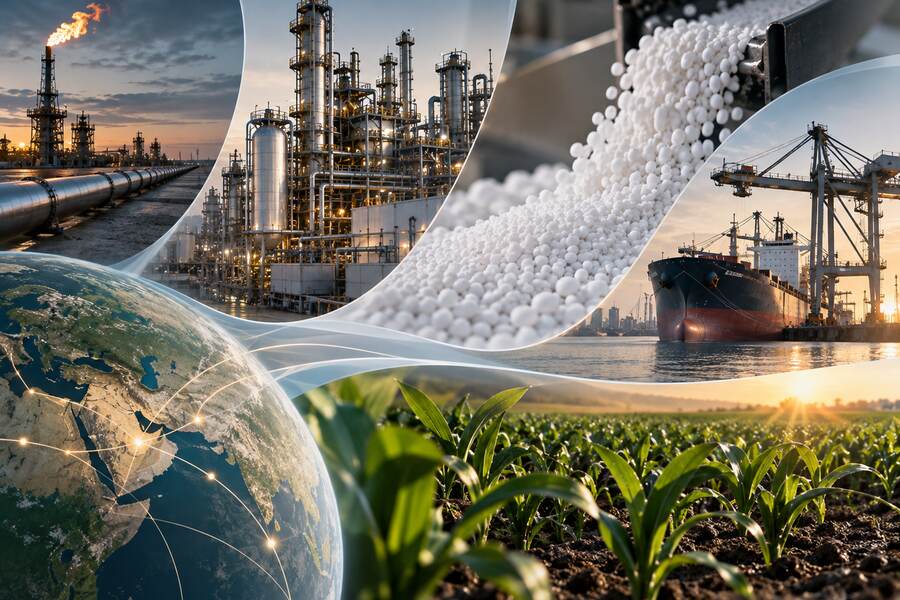
اوره در نگاه اول یکی از سادهترین کالاهای کشاورزی جهان به نظر میرسد: دانههای کوچک و سفیدی که بهصورت فله یا کیسهای حمل میشوند و از مزارع هند تا برزیل به خاک میرسند. ساختار شیمیایی آن نیز به همین اندازه ساده و فشرده است؛ فرمول CO(NH₂)₂ و نیتروژن ۴۶ درصد وزن آن را تشکیل میدهد. اما اقتصاد اوره به هیچوجه ساده نیست؛ پشت هر تن اوره، زنجیرهای قرار دارد که گاز طبیعی را به تولید آمونیاک، صنایع شیمیایی، حملونقل دریایی، سیاستهای کشاورزی و در نهایت امنیت غذایی متصل میکند — پیوندی که در سال ۲۰۲۶ بیش از همیشه آشکار شد.
مهمترین کود نیتروژنی جهان، نه از مزرعه، که از دل نظام انرژی آغاز میشود.
از گاز تا گرانول
در بیشتر نقاط جهان، زنجیره تولید اوره با گاز طبیعی آغاز میشود.
هیدروژن عمدتاً از گاز طبیعی به دست میآید و سپس در فرایند هابر–بوش با نیتروژن موجود در هوا ترکیب میشود تا آمونیاک تولید شود. در مرحله بعد، آمونیاک با دیاکسیدکربن واکنش میدهد و اوره شکل میگیرد. محلول حاصل تغلیظ میشود و در نهایت به پریل یا گرانولهایی تبدیل میشود که در بازار کود میشناسیم.
گاز طبیعی ← آمونیاک ← سنتز اوره ← تغلیظ ← پریلسازی/گرانولسازی ← کود
اهمیت این رابطه بالادستی در یک نکته اساسی نهفته است: گاز طبیعی برای کارخانههای تولید کود نیتروژنی فقط منبع انرژی نیست؛ ماده اولیه تولید نیز هست. طبق دادههای بانک جهانی، گاز طبیعی میتواند بین ۸۰ تا ۹۰ درصد هزینه تولید آمونیاک را تشکیل دهد.
به همین دلیل، تغییر در بازار گاز میتواند با سرعتی چشمگیر خود را به بازار کود منتقل کند.
اما یک استثنای مهم در این الگوی جهانی وجود دارد: چین. در حالی که بیشتر تولیدکنندگان بزرگ، آمونیاک را بر پایه گاز طبیعی تولید میکنند، بخش قابل توجهی از صنعت اوره چین هیدروژن مورد نیاز خود را از گازیسازی زغالسنگ به دست میآورد. در نتیجه، ساختار هزینه تولید در چین اساساً متفاوت است و وابستگی مستقیم کمتری به شوکهای بینالمللی بازار گاز طبیعی دارد. همین تفاوت تا حدی توضیح میدهد که چرا تصمیمهای تولیدی چین میتواند رفتاری متفاوت از صادرکنندگان وابسته به گاز داشته باشد. این موضوع زمانی اهمیت بیشتری پیدا میکند که بدانیم چین بازیگری حاشیهای در این بازار نیست؛ بزرگترین تولیدکننده اوره جهان است.
صنعتی ۲۰۰ میلیون تنی
انجمن بینالمللی کود پیشبینی کرده بود تولید جهانی اوره در سال ۲۰۲۵ با رشدی حدود ۲ درصد به رکورد ۲۰۴.۱ میلیون تن برسد. ابعاد این بازار، جایگاه محوری اوره در کشاورزی مدرن را بهخوبی نشان میدهد.
چین بر تولید جهانی مسلط است. هند نیز علاوه بر آنکه یکی از بزرگترین مراکز تولید اوره به شمار میرود، مصرفکننده و واردکنندهای عمده است. روسیه، کشورهای خلیج، شمال آفریقا، جنوب شرق آسیا و ایالات متحده نیز دیگر قطبهای مهم تولید را تشکیل میدهند.
اما نقشه «تولید» و نقشه «تجارت بینالمللی» اوره یکسان نیستند. بخش بزرگی از تولید چین و هند در بازار داخلی این کشورها مصرف میشود. در مقابل، اقتصادهای برخوردار از منابع گازی در خلیج، ظرفیتهایی ایجاد کردهاند که صادرات در آنها سهم بسیار بزرگتری دارد.
همین تفاوت یکی از ویژگیهای تعیینکننده بازار جهانی اوره را شکل داده است: تولید از نظر جغرافیایی نسبتاً گسترده است، اما عرضهای که واقعاً وارد تجارت بینالمللی میشود، تمرکز بسیار بیشتری دارد.
جغرافیای تجارت اوره
خلیج نمونه روشنی از این واقعیت است. بر اساس دادههای IFA، ایران، قطر، عربستان سعودی، عمان، امارات متحده عربی و بحرین در مجموع ۳۴ درصد تجارت جهانی اوره در سال ۲۰۲۴ را در اختیار داشتند. در همان سال، نزدیک به ۱۸.۵ میلیون تن اوره از تنگه هرمز عبور کرد.
ساختار تجارت جهانی اوره را میتوان انتقال محصول از مراکز تولیدی دارای خوراک رقابتی به اقتصادهای کشاورزی با نیاز عظیم به نیتروژن دانست. روسیه یکی از بزرگترین صادرکنندگان این بازار بوده است. کشورهای خلیج، ذخایر گازی کمهزینه را به خریداران جنوب آسیا، آمریکای لاتین و دیگر بازارها متصل میکنند. تولیدکنندگان شمال آفریقا بخشی از نیاز اروپا و بازارهای بینالمللی را تأمین میکنند و چین نیز، بسته به وضعیت داخلی و سیاستهای دولت، میان دورههای عرضه بیشتر و محدودتر در بازار صادراتی حرکت میکند.
در سوی دیگر این زنجیره، اقتصادهای بزرگ کشاورزی قرار دارند. هند جایگاهی ویژه دارد؛ صنعت داخلی این کشور حجم عظیمی اوره تولید میکند، اما تقاضای کشاورزی آن چنان گسترده است که همچنان به واردات نیاز دارد. برزیل، ایالات متحده، ترکیه، تایلند، استرالیا و شماری از بازارهای آفریقایی نیز وابستگی قابل توجهی به عرضه بینالمللی دارند.
صادرکنندگان خلیج
ایران، قطر، عربستان سعودی، عمان، امارات و بحرین در مجموع ۳۴٪ تجارت جهانی اوره در ۲۰۲۴ را در اختیار داشتند و ذخایر گازی کمهزینه را به بازارهای جنوب آسیا و آمریکای لاتین متصل میکنند.
روسیه و شمال آفریقا
روسیه یکی از بزرگترین صادرکنندگان جهانی بوده و تولیدکنندگان شمال آفریقا بخشی از نیاز اروپا و بازارهای بینالمللی را تأمین میکنند.
چین
بزرگترین تولیدکننده اوره جهان، با ساختار هزینهای مبتنی بر زغالسنگ که وابستگی مستقیم آن به شوکهای گاز طبیعی را کاهش میدهد و ظرفیت صادراتیاش با سیاست داخلی تغییر میکند.
هند و واردکنندگان عمده
هند حجم عظیمی اوره تولید میکند اما همچنان وارد میکند. برزیل، آمریکا، ترکیه، تایلند، استرالیا و برخی بازارهای آفریقایی نیز به عرضه جهانی وابستهاند.
کودی که از گاز طبیعی تولید میشود، تنها به میدانهای گازی و مجتمعهای شیمیایی وابسته نیست؛ ادامه مسیر آن به تعداد محدودی از گذرگاههای دریایی جهان نیز گره خورده است.
وقتی شوک انرژی به مزرعه رسید
گزارش «چشمانداز بازارهای کالایی» بانک جهانی در آوریل ۲۰۲۶، یکی از شدیدترین تحرکات سالهای اخیر در بازار کود را ثبت کرد.
شاخص قیمت کود این نهاد در سهماهه نخست ۲۰۲۶ بیش از ۱۲ درصد افزایش یافت. در این میان، اوره شدیدترین حرکت را تجربه کرد: قیمت معیار آن در ماه مارس بهطور متوسط به ۷۲۵ دلار در هر تن رسید؛ تقریباً ۵۵ درصد بالاتر از فوریه و بالاترین سطح از اکتبر ۲۰۲۲.
بانک جهانی اکنون پیشبینی میکند میانگین قیمت اوره در سال ۲۰۲۶ نزدیک به ۶۰ درصد افزایش یابد؛ رشدی که در افزایش پیشبینیشده ۳۱ درصدی قیمت کودها در مجموع نقش مهمی دارد.
فشار بر زیرساختهای انرژی و حملونقل دریایی خلیج، هم صادرات کود نهایی و هم جریان گاز طبیعی و LNG مورد نیاز تولیدکنندگان کود نیتروژنی در سایر نقاط جهان را محدود کرد. این وضعیت همچنین میزان وابستگی بازار به جغرافیای دریایی را آشکار کرد؛ حتی پس از آنکه کشتیهای حامل کود در ماه ژوئن بار دیگر حرکت از تنگه هرمز را آغاز کردند، ترافیک و حجم محمولههای کود همچنان پایینتر از شرایط پیش از اختلال باقی ماند. در چنین شرایطی، قیمت اوره دیگر فقط به عرضه و تقاضای کود واکنش نشان نمیداد؛ انرژی، تولید، لجستیک و ریسک، همزمان در قیمت آن منعکس میشدند.
وقتی سیاست تجاری بخشی از قیمت میشود
عرضه فیزیکی تنها یکی از متغیرهای بازار است.
زمانی که امنیت کشاورزی داخلی در معرض تهدید قرار میگیرد، دولتها بیش از گذشته در بازار کود مداخله میکنند. محدودیتهای صادراتی، تعرفهها و سیاستهای تأمین بازار داخلی میتوانند میلیونها تن محصول را از دسترس تجارت جهانی خارج کنند، بیآنکه ظرفیت تولید جهانی واقعاً از بین رفته باشد.
چین نمونه مهمی است. بانک جهانی در آوریل گزارش داد نگرانی نسبت به قیمت کود در بازار داخلی میتواند به محدودتر شدن صادرات چین منجر شود. دادههای این نهاد نشان میداد صادرات کود در دو ماه نخست سالهای ۲۰۲۴ تا ۲۰۲۶ تقریباً یکپنجم سطوح ثبتشده در دوره سهساله پیش از آن بوده است. در دیگر نقاط جهان نیز تغییر تعرفهها و سیاستهای تجاری، مسیرهای تثبیتشده تجارت کود را تغییر میدهد.
برای خریداران، اینجا باید میان دو مفهوم تفاوت اساسی قائل شد: ظرفیت تولید جهانی، الزاماً به معنای عرضه قابل دسترس در بازار جهانی نیست. ممکن است کارخانهای با ظرفیت کامل کار کند، اما محصول آن به بازار داخلی اختصاص یافته باشد. تولیدکنندهای شاید ظرفیت صادرات داشته باشد، اما مسیر حملونقلش محدود شده باشد. حتی ممکن است محموله آماده فروش باشد، اما تعرفهها مقصد اقتصادی آن را تغییر دهند.
بازار اوره، در نتیجه، همزمان تحت تأثیر سه نظام قرار دارد: اقتصاد انرژی، تقاضای کشاورزی و سیاست تجاری.
فراتر از یک کود
کشاورزی همچنان مهمترین دلیل اهمیت راهبردی اوره است، اما کاربرد این ماده به مزرعه محدود نمیشود. اوره صنعتی در تولید رزینهای اوره–فرمالدهید و ملامین استفاده میشود؛ موادی که در صنایع چوب، لمینت و بسیاری از محصولات تولیدی کاربرد دارند. اوره با خلوص بالا همچنین ماده فعال محلولهای کنترل آلایندگی موتورهای دیزلی مانند AdBlue است و به کاهش انتشار اکسیدهای نیتروژن کمک میکند.
دامنه کاربرد صنعتی اوره قابل توجه است، اما این کشاورزی است که به آن وزن راهبردی میدهد. بر اساس دادههای IFA، کودهای تولیدشده صنعتی از محصولاتی پشتیبانی میکنند که زندگی حدود نیمی از جمعیت جهان به آنها وابسته است.
وقتی اوره گران میشود، کشاورز با انتخابی دشوار روبهرو است: هزینه بالاتر را بپذیرد، میزان مصرف کود را کاهش دهد یا درباره سطح زیر کشت و نوع محصول تجدیدنظر کند. پیامد این تصمیمها لزوماً همان لحظه دیده نمیشود؛ اثر واقعی ممکن است ماهها بعد، در عملکرد محصول، حاشیه سود کشاورز و در نهایت میزان غذای در دسترس ظاهر شود. اختلال در گاز طبیعی از بازار انرژی آغاز میشود، سپس اقتصاد تولید آمونیاک را تغییر میدهد، هزینه تولید اوره را بالا میبرد، قیمت کود را جابهجا میکند و در نهایت به کشاورزی میرسد که باید تصمیم بگیرد استفاده از چه میزان نیتروژن هنوز از نظر اقتصادی توجیه دارد. در آن مرحله، ممکن است هزاران کیلومتر میان مزرعه و نقطهای که شوک اولیه انرژی در آن رخ داده فاصله باشد.
گرانول اوره شاید سفر خود را در خاک به پایان برساند؛ اما اقتصاد آن، بسیار دورتر و بسیار پیشتر از مزرعه آغاز میشود.
ارقام کلیدی
پیشبینی رکورد تولید جهانی اوره در سال ۲۰۲۵، رشدی حدود ۲ درصدی نسبت به سال قبل
منبع: IFA
سهم ایران، قطر، عربستان سعودی، عمان، امارات و بحرین از تجارت جهانی اوره در سال ۲۰۲۴
منبع: IFA
قیمت معیار اوره در مارس ۲۰۲۶؛ حدود ۵۵٪ بالاتر از فوریه و بالاترین سطح از اکتبر ۲۰۲۲
منبع: بانک جهانی
پیشبینی بانک جهانی از افزایش میانگین قیمت اوره در سال ۲۰۲۶
منبع: بانک جهانی
- گاز طبیعی هم منبع انرژی و هم ماده اولیه تولید کود نیتروژنی است و تا ۹۰٪ هزینه تولید آمونیاک را تشکیل میدهد؛ به همین دلیل تغییرات بازار گاز بهسرعت به قیمت کود منتقل میشود — بهجز در چین که صنعتش بر پایه زغالسنگ است.
- عرضه بینالمللی اوره بسیار متمرکزتر از تولید آن است: خلیج (ایران، قطر، عربستان سعودی، عمان، امارات و بحرین) در سال ۲۰۲۴ صاحب ۳۴٪ تجارت جهانی اوره بود و حدود ۱۸.۵ میلیون تن از تنگه هرمز عبور کرد.
- شوک سال ۲۰۲۶ نشان داد قیمت اوره همزمان از انرژی، لجستیک و سیاست تجاری اثر میگیرد؛ قیمت معیار در مارس به ۷۲۵ دلار در تن رسید و بانک جهانی رشدی نزدیک به ۶۰٪ برای میانگین قیمت ۲۰۲۶ پیشبینی میکند، تا حدی بهدلیل محدودتر شدن صادرات چین.
دکتر حسین آذربایجانی
مدیرعامل و بنیانگذار گروه شرکتهای قصرالعنقا، دکترای علوم شناختی و مطالعات بازار
او برای کاروان درباره استراتژی تجارت جهانی، ساختار بازار و تصمیمهای پشت معاملات فرامرزی مینویسد.
این بازار را برای خرید یا فروش دنبال میکنید؟ تحلیل و مشاوره بازار قصرالعنقا هر دو هفته یکبار تحلیل بازار کالا، نشانهها و چشمانداز آن را منتشر میکند؛ قیمتهای لحظهای در صفحه رایگان تحلیل بازار اوره در دسترس است.
منابع و ارجاعات
منابعی که در متن این مقاله به آنها استناد شده است.
- World Bank — Commodity Markets Outlook — April 2026برای: natural gas share of ammonia costs; projected 2026 urea and fertilizer prices; Chinese export outlook
- International Fertilizer Association (IFA) — IFA figuresبرای: share of the world population depending on crops grown with manufactured fertilizer